Was kostet ein Einfamilienhaus in der Schweiz? Diese Frage lässt sich nicht mit einer einzigen Zahl beantworten, denn der Preis hängt stark von Lage, Grundstück, Bauweise, Ausbaustandard und Finanzierung ab. In der Schweiz treffen hohe Landpreise, strenge Bauvorschriften und regionale Unterschiede auf sehr individuelle Wohnwünsche. Wer ein Haus kaufen oder bauen möchte, sollte deshalb nicht nur den Kaufpreis betrachten, sondern die gesamten Kosten über viele Jahre hinweg realistisch einordnen.
Was kostet ein Einfamilienhaus in der Schweiz? Die wichtigsten Einflussfaktoren
Der Preis eines Einfamilienhauses setzt sich aus mehreren Bausteinen zusammen. Beim Kauf einer bestehenden Liegenschaft sind Lage, Zustand, Wohnfläche, Grundstücksgrösse und energetische Qualität besonders wichtig. Beim Neubau kommen zusätzlich Architektur, Baugrund, Materialien, Haustechnik, Umgebungsgestaltung und Bewilligungen dazu.
In begehrten Regionen nahe grosser Städte, an Seen oder in steuergünstigen Gemeinden sind Einfamilienhäuser deutlich teurer als in ländlicheren Gebieten. Auch innerhalb derselben Gemeinde kann der Unterschied gross sein: Aussicht, Besonnung, Erschliessung, Lärm und Nähe zu Schulen oder Verkehr beeinflussen den Wert.
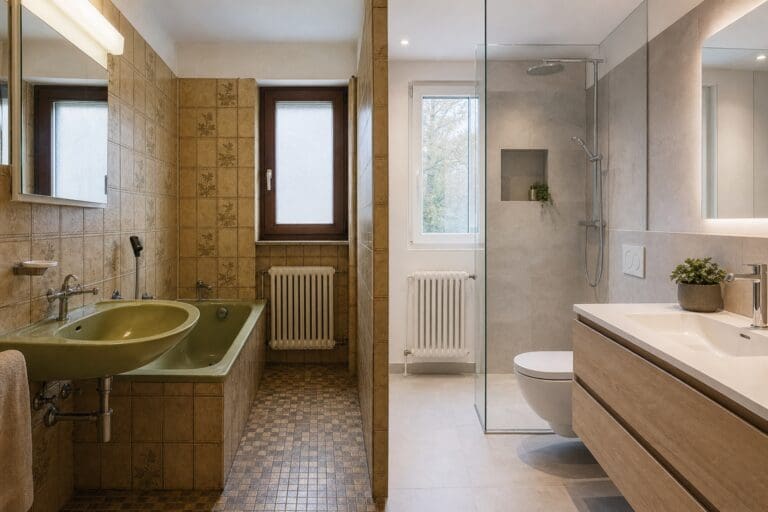
Wichtig ist zudem die Frage, ob ein Haus bezugsbereit ist oder Sanierungen anstehen. Ein älteres Gebäude kann auf den ersten Blick günstiger wirken, verursacht aber möglicherweise Kosten für Heizung, Dach, Fenster, Küche, Bad oder Dämmung. Ein moderner Neubau bietet oft bessere Energieeffizienz, ist dafür in der Erstellung anspruchsvoll und kostenintensiv.
Kaufpreis, Baukosten und Nebenkosten richtig verstehen
Viele Interessierte konzentrieren sich zuerst auf den ausgeschriebenen Preis. Dieser ist zwar zentral, bildet aber nicht die ganze finanzielle Belastung ab. Rund um den Erwerb oder Bau entstehen zusätzliche Kosten, die früh einkalkuliert werden sollten.
Typische Kostenpunkte sind:
- Kaufpreis oder Baukosten: Der grösste Betrag entfällt auf Haus, Grundstück und Bauleistungen.
- Notariat und Grundbuch: Je nach Kanton fallen Gebühren für Beurkundung und Eintrag an.
- Handänderungssteuer: In manchen Kantonen wird sie erhoben, in anderen nicht oder nur eingeschränkt.
- Finanzierungskosten: Dazu gehören Hypothekarzinsen, allfällige Bankgebühren und Amortisation.
- Unterhalt und Rückstellungen: Eigentümer sollten laufend Geld für Reparaturen und Erneuerungen einplanen.
- Versicherungen und Abgaben: Gebäudeversicherung, Haftpflicht, Gebühren und Steuern gehören zum Gesamtbild.
Beim Neubau kommen weitere Positionen hinzu. Dazu zählen Aushub, Erschliessung, Anschlussgebühren, Umgebung, Honorare, Baunebenkosten und Reserven für Unvorhergesehenes. Gerade die Reserve ist wichtig, weil während eines Bauprojekts häufig Anpassungen entstehen.
Regionale Unterschiede: Warum die Lage so entscheidend ist
In der Schweiz spielt die Lage eine besonders grosse Rolle. Der verfügbare Boden ist begrenzt, und in wirtschaftlich starken Regionen ist die Nachfrage nach Wohneigentum hoch. Das wirkt sich direkt auf den Preis aus.
In urbanen Zentren und ihren Agglomerationen zahlen Käufer meist deutlich mehr für ein Einfamilienhaus als in peripheren Regionen. Gleichzeitig können tiefere Objektpreise ausserhalb der Zentren durch längere Arbeitswege, höhere Mobilitätskosten oder geringere Wiederverkaufsaussichten relativiert werden.
Auch Kantons- und Gemeindesteuern beeinflussen die Nachfrage. Steuergünstige Gemeinden sind häufig beliebt, was die Immobilienpreise stützen kann. Für die Haushaltsrechnung zählt deshalb nicht nur der Kaufpreis, sondern auch die langfristige Belastung durch Steuern, Pendeln, Kinderbetreuung, Schulen und Infrastruktur.
Stadt, Agglomeration oder Land?
Ein Haus in Stadtnähe bietet kurze Wege, gute Verkehrsanbindung und ein breites Angebot an Dienstleistungen. Dafür sind Grundstücke oft klein und teuer. In Agglomerationsgemeinden ist das Angebot grösser, doch auch dort können Preise hoch sein, wenn die Verbindung in die Stadt gut ist.
Auf dem Land findet man eher grössere Grundstücke und ruhigere Wohnlagen. Allerdings sollten Käufer prüfen, wie gut Einkauf, Schule, Arzt, öffentlicher Verkehr und Arbeitsort erreichbar sind. Ein günstigerer Kaufpreis kann attraktiv sein, wenn die Lage zum Alltag passt.
Grundstück und Bauzone
Beim Neubau ist das Grundstück entscheidend. Nicht jedes Bauland ist gleich geeignet. Hanglage, Baugrund, Erschliessung, Ausnützungsziffer und Bauvorschriften bestimmen, was gebaut werden darf und wie teuer die Umsetzung wird.
Ein Grundstück mit schwierigem Untergrund oder aufwendiger Zufahrt kann erhebliche Zusatzkosten verursachen. Auch Auflagen zu Energie, Lärmschutz, Ortsbild oder Parkierung können das Projekt beeinflussen. Deshalb ist eine sorgfältige Prüfung vor dem Kauf unverzichtbar.
Neubau oder bestehendes Haus: Was ist günstiger?
Ob ein Neubau oder ein bestehendes Einfamilienhaus günstiger ist, hängt vom Einzelfall ab. Ein bestehendes Haus hat den Vorteil, dass es bereits steht und die Lage sofort beurteilbar ist. Käufer sehen Räume, Garten, Nachbarschaft und Lichtverhältnisse direkt. Dafür können versteckte Mängel oder baldige Sanierungen teuer werden.
Ein Neubau lässt sich besser an persönliche Wünsche anpassen. Raumaufteilung, Energieversorgung, Dämmung und Ausstattung können von Anfang an geplant werden. Allerdings braucht ein Neubau Zeit, Koordination und finanzielle Reserven. Baubewilligung, Planung, Materialpreise und Termine können Unsicherheiten mit sich bringen.
Bei älteren Häusern lohnt sich ein genauer Blick auf die Bausubstanz. Besonders relevant sind Dach, Fassade, Fenster, Heizung, Leitungen, Feuchtigkeit, Elektroinstallationen und Wärmedämmung. Eine scheinbar kleine Renovation kann umfangreicher werden, wenn mehrere Bauteile gleichzeitig erneuert werden müssen.
Finanzierung und Tragbarkeit im Schweizer Alltag
Die Finanzierung ist ein zentraler Teil der Frage „Was kostet ein Einfamilienhaus in der Schweiz?“. Banken prüfen in der Regel, ob das Objekt tragbar ist und wie viel Eigenkapital vorhanden ist. Für Käufer bedeutet das: Nicht nur der aktuelle Zinssatz zählt, sondern auch ein langfristig tragbares Budget.
Zur monatlichen Belastung gehören Hypothekarzinsen, Amortisation, Unterhalt, Versicherungen, Steuern und Nebenkosten. Viele Haushalte unterschätzen den Unterhalt, weil er nicht jeden Monat gleich sichtbar ist. Über die Jahre fallen jedoch Reparaturen und Ersatzinvestitionen an.
Eigenkapital reduziert die Hypothek und damit das Risiko. Gleichzeitig sollte nicht das gesamte Vermögen im Haus gebunden sein. Eine Reserve für unerwartete Ausgaben, berufliche Veränderungen oder Familienereignisse gibt finanzielle Stabilität.
Kosten realistisch planen: Worauf Eigentümer achten sollten
Eine solide Planung beginnt mit einer ehrlichen Haushaltsrechnung. Einnahmen, Ausgaben, Sparquote und künftige Veränderungen sollten nüchtern betrachtet werden. Dazu gehören auch Kinder, Teilzeitarbeit, Pensionierung, mögliche Zinsänderungen und grössere Anschaffungen.
Hilfreich ist eine Betrachtung in drei Ebenen:
- Einmalige Kosten: Kaufpreis, Eigenkapital, Gebühren, Steuern, Umzug, erste Renovationen.
- Laufende Kosten: Zinsen, Amortisation, Energie, Versicherungen, Gemeindeabgaben, Unterhalt.
- Langfristige Kosten: Sanierungen, Ersatz der Heizung, Dacharbeiten, Fassaden, Küche, Bad.
Beim Bau ist eine detaillierte Kostengliederung wichtig. Pauschalangebote sollten genau geprüft werden: Was ist enthalten, was nicht? Gerade Küche, Bodenbeläge, Sanitäranlagen, Umgebung und Zusatzwünsche können das Budget verändern. Klare Vereinbarungen helfen, Überraschungen zu begrenzen.
Häufig gestellte Fragen
Wie viel Eigenkapital brauche ich für ein Einfamilienhaus in der Schweiz?
Die genaue Höhe hängt von Objekt, Bank und persönlicher Situation ab. Üblicherweise erwarten Finanzinstitute einen relevanten Eigenkapitalanteil, damit die Finanzierung tragbar bleibt. Zusätzlich sollte eine Reserve für Gebühren, Umzug, Unterhalt und unerwartete Ausgaben vorhanden sein.
Ist ein altes Einfamilienhaus günstiger als ein Neubau?
Ein älteres Haus kann beim Kaufpreis günstiger sein, muss aber nicht insgesamt billiger werden. Wenn Dach, Heizung, Fenster oder Leitungen erneuert werden müssen, steigen die Gesamtkosten. Eine fachliche Prüfung der Bausubstanz ist deshalb sehr wichtig.
Welche Nebenkosten fallen beim Hauskauf an?
Neben dem Kaufpreis entstehen Kosten für Notariat, Grundbuch, je nach Kanton Steuern, Finanzierung und Versicherungen. Dazu kommen laufende Ausgaben für Energie, Unterhalt, Reparaturen und kommunale Gebühren. Diese Beträge sollten früh in die Budgetplanung einfliessen.
Warum sind Einfamilienhäuser in manchen Regionen so teuer?
Hohe Preise entstehen oft durch knappen Boden, starke Nachfrage, gute Infrastruktur und attraktive Steuer- oder Wohnlagen. Besonders begehrte Gemeinden können deutlich teurer sein als weniger zentrale Orte. Lagequalität und Verfügbarkeit beeinflussen den Markt stark.
Lohnt sich ein Einfamilienhaus trotz hoher Kosten?
Das hängt von Lebenssituation, Budget, Standort und langfristigen Plänen ab. Ein Einfamilienhaus bietet viel Gestaltungsfreiheit und Wohnqualität, bindet aber Kapital und Verantwortung. Entscheidend ist, dass die Kosten dauerhaft tragbar bleiben.